
Draudimo paslaugos Lietuvos verslui tampa ne vien administraciniu formalumu ar sutartiniu reikalavimu, bet integralia rizikos valdymo sistemos dalimi. Įmonės veikia aplinkoje, kurioje vienu metu didėja transporto, turto, civilinės atsakomybės, kibernetinių incidentų, tiekimo grandinių ir darbuotojų saugos rizikos. Todėl verslo draudimas vis dažniau vertinamas kaip instrumentas, padedantis išsaugoti veiklos tęstinumą, stabilizuoti pinigų srautus ir apsaugoti reputaciją.
Lietuvos draudimo rinka išlaiko augimo kryptį: Lietuvos banko duomenimis, 2025 m. draudimo rinkos apžvalgoje analizuojami gyvybės ir ne gyvybės draudimo šakų pokyčiai, o ne gyvybės draudimas išlieka ypač reikšmingas verslo rizikų kontekste. 2025 m. pirmąjį ketvirtį ne gyvybės draudimo augimą skatino transporto priemonių valdytojų civilinės atsakomybės, turto ir KASKO draudimo įmokų didėjimas. Šiame straipsnyje aptariama, ką dažniausiai draudžia verslas, kam aktualiausi draudimo sprendimai ir kodėl kompleksinis draudimo portfelis šiandien tampa racionaliausiu pasirinkimu.
Verslo draudimo reikšmė šiuolaikinėje rinkoje
Verslo aplinka Lietuvoje tampa vis labiau priklausoma nuo technologijų, logistikos, kvalifikuotos darbo jėgos ir stabilios infrastruktūros. Net ir nedidelis sutrikimas — transporto priemonės praradimas, sandėlio gaisras, įrangos gedimas ar duomenų nutekėjimas — gali turėti neproporcingai didelį finansinį poveikį.
Draudimo paslaugos šiuo atveju atlieka prevencinę ir kompensacinę funkciją. Jos nepašalina rizikos savaime, tačiau leidžia ją apskaičiuoti, paskirstyti ir kontroliuoti. Įmonė, turinti aiškiai suformuotą draudimo strategiją, gali tiksliau planuoti biudžetą, lengviau vykdyti sutartinius įsipareigojimus ir išvengti situacijų, kai vienas incidentas sukelia ilgalaikę finansinę krizę.
Ką dažniausiai draudžia Lietuvos įmonės?
Dažniausiai verslas draudžia turtą, transportą, civilinę atsakomybę, darbuotojus, krovinius, techniką ir veiklos nutrūkimo riziką. Turto draudimas aktualus biurams, gamybos patalpoms, sandėliams, prekybos vietoms ir jose esančiai įrangai. Transporto draudimas svarbus ne tik logistikos įmonėms, bet ir statybų, prekybos, paslaugų bei regioninės distribucijos sektoriams.
Civilinės atsakomybės draudimas apsaugo nuo trečiųjų asmenų pretenzijų dėl žalos turtui, sveikatai ar finansiniams interesams. Profesinės civilinės atsakomybės draudimas ypač aktualus konsultantams, projektuotojams, auditoriams, IT paslaugų teikėjams, medicinos, teisės ir finansinių paslaugų sektoriams.
Auto parko draudimas — viena svarbiausių praktinių apsaugų
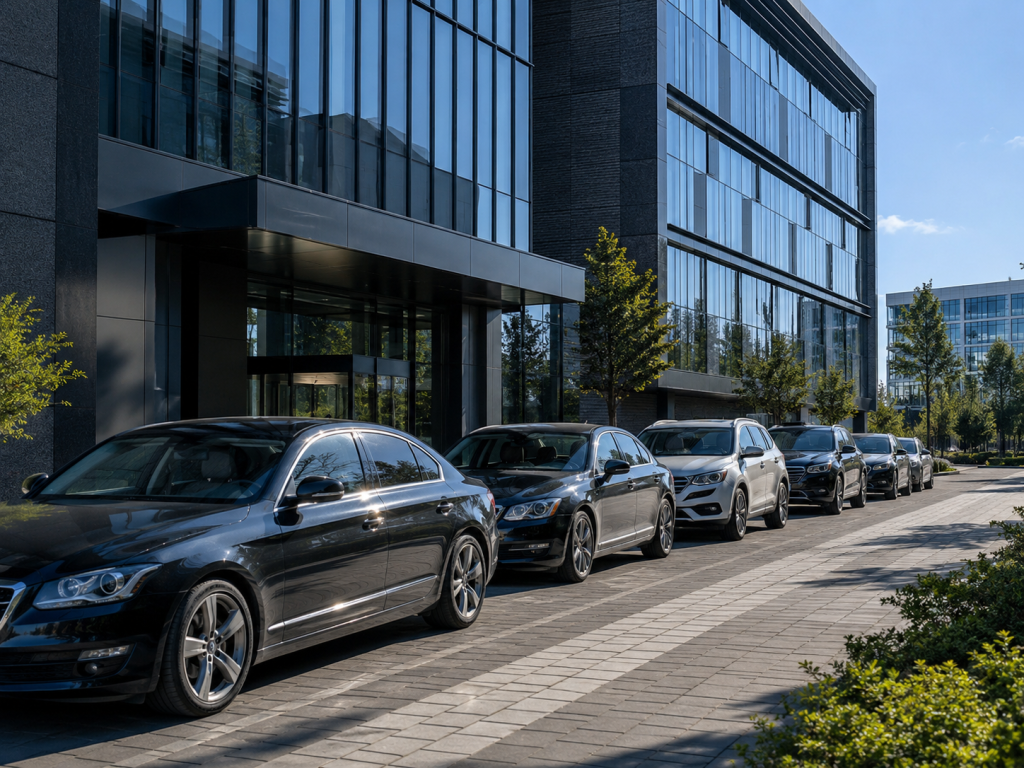
Auto parko draudimas yra vienas aktualiausių sprendimų įmonėms, kurių veikla priklauso nuo transporto. Tai gali būti lengvieji automobiliai, komerciniai mikroautobusai, sunkvežimiai, specialioji technika ar mišrus transporto parkas. Lietuvos bankas yra nurodęs, kad ne gyvybės draudimo augimą 2025 m. pradžioje reikšmingai lėmė civilinės atsakomybės, turto ir KASKO draudimo įmokų augimas, o tai tiesiogiai susiję su transporto rizikų aktualumu.
Įmonėms svarbu ne tik privalomasis transporto priemonių valdytojų civilinės atsakomybės draudimas, bet ir KASKO, pagalbos kelyje, pakaitinio automobilio, vairuotojų ir keleivių nelaimingų atsitikimų bei krovinių apsauga. Kompleksinis auto parko sprendimas leidžia administruoti draudimą centralizuotai, aiškiau matyti žalų istoriją ir efektyviau derėtis dėl sąlygų.
Turto ir įrangos draudimas
Turto draudimas išlieka baziniu verslo saugumo elementu. Gamybos įmonėms aktualu drausti stakles, technologines linijas, žaliavas ir gatavą produkciją. Prekybos sektoriui svarbios atsargos, patalpos, vitrinos, šaldymo įranga, kasos sistemos. Biurų verslui — kompiuterinė technika, baldai, serveriai ir vidaus įranga.
Šios rizikos aktualėja dėl didėjančių atkūrimo kaštų. Statybinių medžiagų, įrangos, remonto darbų ir logistikos kainos gali lemti, kad nepakankamai įvertinta draudimo suma realaus įvykio metu nepadengia patirtų nuostolių. Todėl įmonės turėtų periodiškai peržiūrėti turto vertes, atsižvelgti į infliaciją, įrangos modernizaciją ir faktinius atkūrimo kaštus.
Civilinė atsakomybė ir reputacijos apsauga
Civilinės atsakomybės draudimas aktualus beveik kiekvienam verslui. Restoranas gali susidurti su kliento sveikatos sutrikimu, statybų bendrovė — su žala kaimyniniam turtui, IT įmonė — su kliento finansiniais nuostoliais dėl sistemos klaidos. Tokios situacijos dažnai apima ne tik tiesioginius mokėjimus, bet ir teisines išlaidas, ekspertizes, derybas bei reputacinę įtampą.
Šiuolaikinėje rinkoje reputacija yra ekonominis aktyvas. Viena viešai nuskambėjusi žala gali paveikti klientų pasitikėjimą, partnerių poziciją ir ateities pardavimus. Todėl civilinės atsakomybės draudimas turėtų būti vertinamas ne kaip papildoma išlaidų eilutė, o kaip finansinė reputacijos apsaugos priemonė.
Kibernetinių rizikų draudimas
Kibernetinės rizikos tampa vis aktualesnės net ir toms įmonėms, kurios nelaiko savęs technologijų verslu. Elektroninė prekyba, buhalterinės sistemos, klientų duomenų bazės, debesijos paslaugos, nuotolinis darbas ir automatizuoti mokėjimai sukuria priklausomybę nuo skaitmeninės infrastruktūros.
Draudikai Lietuvoje jau siūlo kibernetinių rizikų draudimą, kuris gali apimti krizinės situacijos valdymo, kenkėjiškų programų pašalinimo, duomenų atkūrimo, įrangos atkūrimo ir trečiųjų asmenų patirtų išlaidų kompensavimą. Papildomą aktualumą šiai sričiai suteikia ir griežtėjanti kibernetinio saugumo reguliavimo aplinka: Lietuvoje įgyvendinami TIS2, arba NIS2, reikalavimai, susiję su platesniu kibernetinio saugumo subjektų ratu.
Darbuotojų draudimas ir socialinė atsakomybė
Darbuotojų draudimas nuo nelaimingų atsitikimų, sveikatos draudimas ir papildomos apsaugos programos tampa konkurencingu darbdavio pasiūlymo elementu. Darbo rinkoje, kur kvalifikuotų specialistų pritraukimas ir išlaikymas išlieka sudėtingas, draudimas padeda formuoti atsakingos organizacijos įvaizdį.
Šis sprendimas aktualus ne tik didelėms įmonėms. Mažesni verslai taip pat gali naudoti darbuotojų draudimą kaip lojalumo ir motyvacijos priemonę. Ypač svarbu tai sektoriuose, kuriuose egzistuoja didesnė fizinių traumų tikimybė: statybose, gamyboje, logistikoje, žemės ūkyje ir techninio aptarnavimo veiklose.
Veiklos nutrūkimo draudimas
Veiklos nutrūkimo draudimas dažnai nepelnytai vertinamas kaip antraeilis, nors praktikoje jis gali būti esminis. Jei įmonės patalpos sugadinamos gaisro, užliejimo ar kito draudžiamojo įvykio metu, vien turto atkūrimo nepakanka. Verslas gali netekti pajamų, prarasti klientus, vėluoti vykdyti sutartis ir vis tiek turėti mokėti atlyginimus, nuomą ar paskolas.
Ši apsauga ypač aktuali gamybos, prekybos, apgyvendinimo, maitinimo, logistikos ir paslaugų įmonėms. Ji leidžia išlaikyti finansinį stabilumą laikotarpiu, kai veikla laikinai sustoja arba vykdoma sumažinta apimtimi.
Alternatyvūs sprendimai ir jų ribotumas
Verslas gali rinktis kelias rizikos valdymo alternatyvas: savidraudą, rezervų kaupimą, griežtesnes sutartines sąlygas, technines prevencijos priemones arba draudimą. Rezervai naudingi, tačiau jie paprastai riboti ir gali būti nepakankami didelės žalos atveju. Sutartinės atsakomybės ribojimas ne visada apsaugo nuo trečiųjų asmenų reikalavimų. Prevencija būtina, bet ji negali visiškai eliminuoti atsitiktinių įvykių.
Todėl racionaliausias sprendimas — kompleksinis verslo draudimas, derinamas su vidine rizikos kontrole. Tokia sistema leidžia įmonei ne tik reaguoti į įvykius, bet ir iš anksto nustatyti pažeidžiamiausias veiklos vietas. Kaimyninėse Europos šalyse, ypač Skandinavijos ir Baltijos rinkose, vis dažniau akcentuojamas būtent integruotas požiūris: draudimas, prevencija, duomenų analizė ir periodinė rizikų peržiūra.
Kaip pasirinkti tinkamą draudimo paketą?
Tinkamas draudimo paketas turėtų būti formuojamas ne pagal mažiausią kainą, o pagal realų rizikos profilį. Pirmiausia reikia įvertinti, kokie įvykiai galėtų labiausiai sutrikdyti veiklą. Antra, būtina nustatyti adekvačias draudimo sumas, franšizes ir išimtis. Trečia, svarbu peržiūrėti žalų administravimo procesą, nes praktinė draudimo vertė išryškėja būtent įvykio metu.
Įmonėms, turinčioms transporto priemonių, prioritetu turėtų tapti auto parko draudimas. Įmonėms, valdančioms reikšmingą materialųjį turtą, būtinas turto ir veiklos nutrūkimo draudimas. Skaitmenizuotam verslui vis aktualesnis kibernetinių rizikų draudimas. Paslaugų sektoriui — profesinė civilinė atsakomybė.
Draudimo paslaugos šiandien yra ne pasyvi apsauga, o strateginis verslo stabilumo instrumentas. Lietuvos įmonėms aktualiausia ne pasirinkti vieną izoliuotą polisą, bet sukurti nuoseklią apsaugos architektūrą: transportui, turtui, atsakomybei, darbuotojams, duomenims ir veiklos tęstinumui. Tokia kryptis geriausiai atitinka dabartinius rinkos poreikius, didėjantį neapibrėžtumą ir brandesnį požiūrį į ilgalaikį verslo atsparumą.
Parašykite komentarą